Un crédit immobilier peut financer bien plus que l’achat d’un logement. Lorsqu’un projet de rénovation dépasse un certain montant, intégrer les travaux dans un prêt immobilier permet d’obtenir un taux plus bas qu’un crédit à la consommation classique, avec des mensualités étalées sur une durée longue. Ce mécanisme reste pourtant mal compris, notamment depuis les récentes évolutions réglementaires qui redéfinissent la frontière entre crédit à la consommation et crédit immobilier pour les prêts travaux.
Seuil de 100 000 euros et ordonnance de septembre 2025 : ce qui change pour le prêt travaux
La distinction entre crédit à la consommation et crédit immobilier repose en partie sur le montant emprunté et la présence ou non d’une garantie hypothécaire. L’ordonnance n° 2025-880 du 3 septembre 2025, complétée par l’arrêté du 7 août 2026, a précisé ce cadre.
Pour des travaux non garantis par une sûreté immobilière, un emprunt inférieur ou égal à 100 000 euros reste soumis au régime du crédit à la consommation. Ce régime implique un taux d’usure différent, des durées de remboursement plus courtes et des protections emprunteur spécifiques.
Au-delà de ce seuil, ou dès qu’une hypothèque est constituée, le prêt bascule dans le régime du crédit immobilier. Les emprunteurs qui envisagent une rénovation d’ampleur ont donc intérêt à calibrer leur projet en amont : le choix du régime juridique du prêt dépend directement du montant et du type de garantie retenu.
Pour obtenir plus d’informations sur credit-et-immobilier.com, la comparaison des offres entre crédit travaux et prêt immobilier classique permet d’identifier la formule la mieux adaptée à chaque situation.
Déblocage progressif des fonds : comment la banque contrôle le financement des travaux
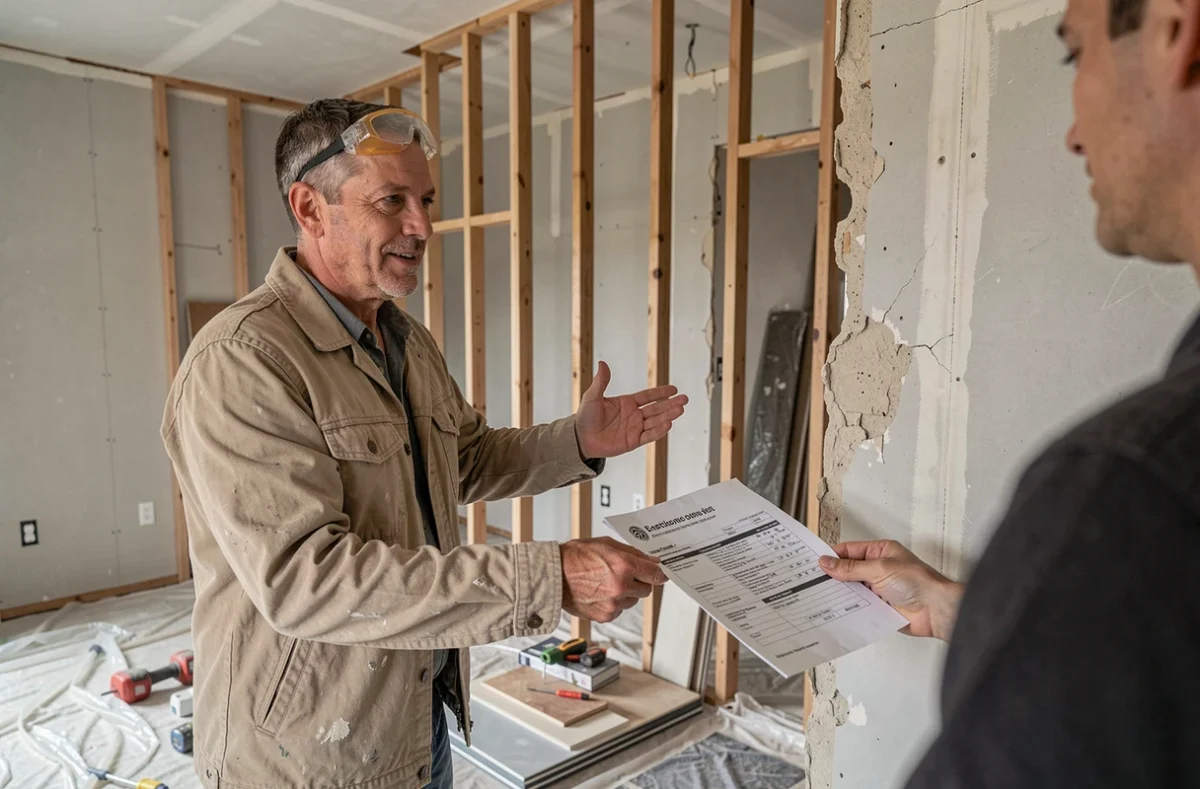
Contrairement à un prêt personnel versé en une fois sur le compte de l’emprunteur, le crédit immobilier pour travaux fonctionne par déblocage progressif. La banque libère les fonds au fur et à mesure de l’avancement du chantier, sur présentation de factures émises par des artisans professionnels.
Ce fonctionnement a une conséquence directe sur le calendrier du projet. Pendant la phase de travaux, l’emprunteur paie des intérêts intercalaires calculés uniquement sur la part déjà débloquée. Les mensualités complètes (capital + intérêts) ne démarrent qu’une fois la totalité du prêt mobilisée.
La banque exige généralement des devis détaillés avant d’accorder le financement. Les travaux réalisés soi-même sont rarement acceptés dans ce cadre : l’établissement prêteur veut des factures d’artisans pour justifier chaque déblocage. Ce point exclut de fait les chantiers en autoconstruction partielle, sauf accord spécifique.
MaPrimeRénov’ et rénovation d’ampleur : articuler les aides avec le crédit immobilier
Le montant effectivement financé par le crédit dépend aussi des aides publiques obtenues en parallèle. Le dispositif MaPrimeRénov’, dans son parcours rénovation d’ampleur, impose plusieurs conditions qui influencent directement le plan de financement bancaire :
- Un audit énergétique préalable est obligatoire pour évaluer les gains de performance du logement avant le début des travaux.
- L’intervention d’un Mon Accompagnateur Rénov’ est requise pour valider le projet et coordonner les différentes étapes du dossier.
- Le projet doit permettre un gain d’au moins deux classes sur le diagnostic de performance énergétique (DPE) du logement.
- Depuis septembre 2026, les maisons individuelles conservant un chauffage au gaz ou au fioul sont exclues de ce parcours, ce qui peut imposer des travaux supplémentaires de remplacement d’équipement.
L’articulation entre le calendrier de dépôt du dossier MaPrimeRénov’ et la demande de crédit immobilier mérite une attention particulière. Déposer un dossier d’aide trop tard peut modifier le montant réellement à financer par le prêt. L’aide n’étant versée qu’après validation des travaux, la banque doit intégrer ce décalage dans le plan de trésorerie.
Éco-PTZ et prêt avance rénovation : deux compléments à taux zéro
Deux dispositifs à taux zéro peuvent venir compléter un crédit immobilier pour réduire le coût global du financement.
L’éco-prêt à taux zéro (éco-PTZ) finance des travaux de rénovation énergétique sans intérêts pour l’emprunteur. Il est cumulable avec un crédit immobilier classique et avec MaPrimeRénov’. Son montant varie selon la nature et le nombre de travaux engagés.
Le prêt avance rénovation à taux zéro (PAR+) s’adresse aux propriétaires occupants dont les ressources sont modestes. Son fonctionnement diffère radicalement d’un crédit classique : le remboursement du capital s’effectue en une seule fois, lors de la revente du bien ou au moment de la succession. Ce prêt hypothécaire permet de lancer des travaux sans alourdir les charges mensuelles du ménage. Il est sans intérêts pendant les dix premières années de l’emprunt et limité à un seul prêt par logement.
Pour les copropriétaires, le financement collectif des travaux de rénovation énergétique constitue un levier sous-exploité. Les aides MaPrimeRénov’ copropriété permettent de mutualiser le coût des travaux sur les parties communes, réduisant la part à financer individuellement par chaque copropriétaire.
Taux d’endettement et durée d’emprunt : les contraintes du dossier bancaire
Intégrer des travaux dans un prêt immobilier allonge mécaniquement la durée d’emprunt ou augmente les mensualités. Les règles du Haut Conseil de stabilité financière (HCSF) encadrent ces paramètres : le taux d’endettement ne doit pas dépasser un plafond fixe, et la durée maximale de remboursement reste contrainte.
Le lissage des mensualités permet de combiner un prêt immobilier principal avec un éco-PTZ ou un prêt travaux complémentaire, en maintenant une charge de remboursement constante. La banque ajuste les échéances des différents prêts pour que le total mensuel reste sous le seuil d’endettement autorisé.
- Prévoir les devis et l’audit énergétique avant la demande de prêt pour présenter un dossier complet à la banque.
- Vérifier l’éligibilité aux aides publiques en amont, car leur montant modifie directement le capital à emprunter.
- Anticiper le décalage entre le versement des aides (après travaux) et le déblocage du crédit (pendant les travaux).
Le montage financier d’une rénovation d’ampleur combine souvent trois ou quatre sources : crédit immobilier, éco-PTZ, MaPrimeRénov’, parfois un PAR+. Chaque aide a son propre calendrier, ses propres conditions et son propre circuit de validation, ce qui rend la coordination du dossier aussi déterminante que le choix du taux.