Ein Immobilienkredit kann weit mehr als den Kauf einer Wohnung finanzieren. Wenn ein Renovierungsprojekt einen bestimmten Betrag überschreitet, ermöglicht die Integration der Arbeiten in einen Immobilienkredit, einen niedrigeren Zinssatz als bei einem herkömmlichen Verbraucherkredit zu erhalten, mit monatlichen Raten, die über einen langen Zeitraum verteilt sind. Dieses Mechanismus bleibt jedoch oft missverstanden, insbesondere seit den jüngsten regulatorischen Entwicklungen, die die Grenze zwischen Verbraucherkredit und Immobilienkredit für Renovierungskredite neu definieren.
Schwelle von 100.000 Euro und Verordnung von September 2025: was sich für den Renovierungskredit ändert
Die Unterscheidung zwischen Verbraucherkredit und Immobilienkredit basiert teilweise auf dem geliehenen Betrag und der Frage, ob eine Hypothek vorhanden ist oder nicht. Die Verordnung Nr. 2025-880 vom 3. September 2025, ergänzt durch die Verordnung vom 7. August 2026, hat diesen Rahmen präzisiert.
Für Arbeiten, die nicht durch eine Immobiliengarantie abgesichert sind, unterliegt ein Kredit von 100.000 Euro oder weniger dem Verbraucherkreditregime. Dieses Regime beinhaltet einen anderen Wucherzinssatz, kürzere Rückzahlungsfristen und spezifische Verbraucherschutzmaßnahmen.
Über dieser Schwelle oder sobald eine Hypothek eingerichtet ist, wechselt der Kredit in das Regime des Immobilienkredits. Kreditnehmer, die eine umfangreiche Renovierung in Betracht ziehen, sollten daher ihr Projekt im Voraus planen: Die Wahl des rechtlichen Rahmens des Kredits hängt direkt von der Höhe und der Art der gewählten Garantie ab.
Um weitere Informationen auf credit-et-immobilier.com zu erhalten, ermöglicht der Vergleich der Angebote zwischen Renovierungskrediten und klassischen Immobilienkrediten, die am besten geeignete Lösung für jede Situation zu identifizieren.
Schrittweise Freigabe der Mittel: wie die Bank die Finanzierung der Arbeiten kontrolliert
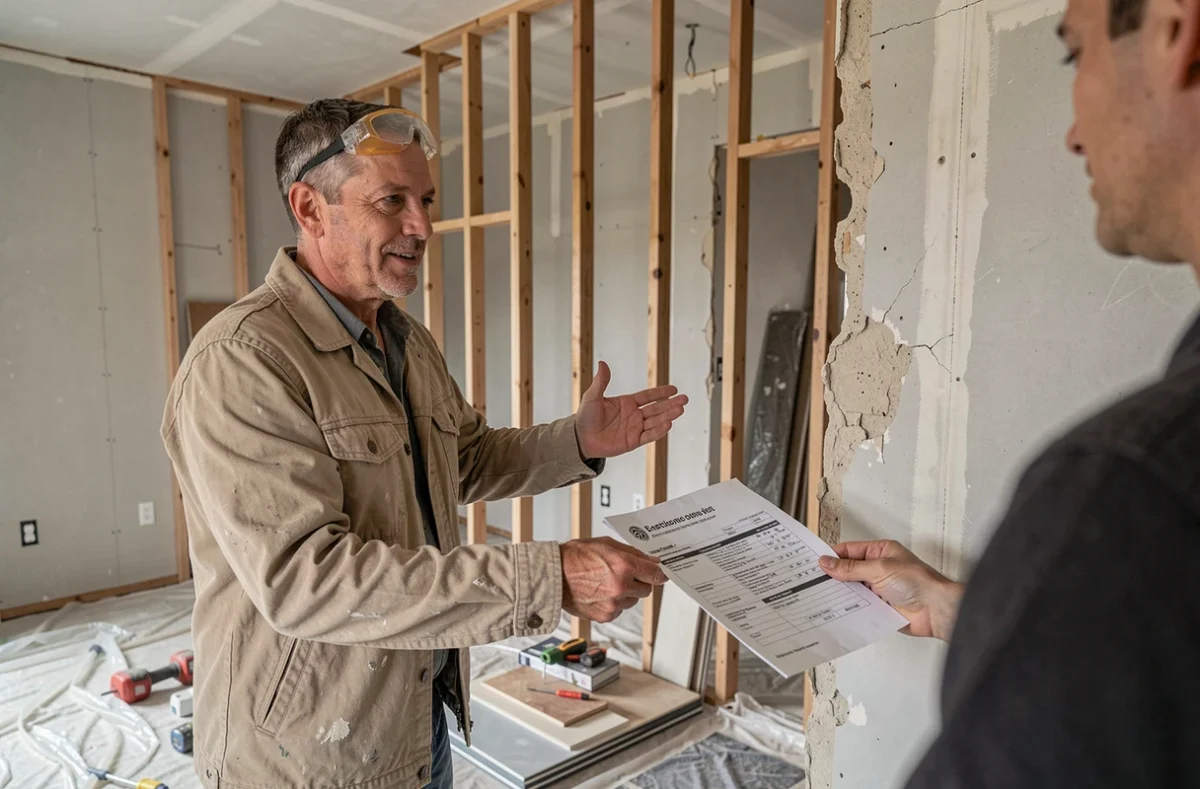
Im Gegensatz zu einem persönlichen Kredit, der einmalig auf das Konto des Kreditnehmers ausgezahlt wird, funktioniert der Immobilienkredit für Renovierungen durch schrittweise Freigabe. Die Bank gibt die Mittel nach und nach frei, je nach Fortschritt der Baustelle, gegen Vorlage von Rechnungen von professionellen Handwerkern.
Diese Vorgehensweise hat direkte Auswirkungen auf den Zeitplan des Projekts. Während der Bauphase zahlt der Kreditnehmer Interimszinsen, die nur auf den bereits freigegebenen Betrag berechnet werden. Die vollständigen monatlichen Raten (Kapital + Zinsen) beginnen erst, wenn der gesamte Kredit mobilisiert ist.
Die Bank verlangt in der Regel detaillierte Kostenvoranschläge, bevor sie die Finanzierung gewährt. Selbst durchgeführte Arbeiten werden in diesem Rahmen selten akzeptiert: Die kreditgebende Institution möchte Handwerkerrechnungen, um jede Freigabe zu rechtfertigen. Dieser Punkt schließt faktisch Baustellen in Teilselbstbau aus, es sei denn, es gibt eine spezifische Vereinbarung.
MaPrimeRénov’ und umfangreiche Renovierung: die Hilfen mit dem Immobilienkredit verbinden
Der tatsächlich durch den Kredit finanzierte Betrag hängt auch von den parallel erhaltenen öffentlichen Hilfen ab. Das System MaPrimeRénov’, im Rahmen der umfangreichen Renovierung, stellt mehrere Bedingungen auf, die den Bankfinanzierungsplan direkt beeinflussen:
- Ein vorhergehendes energetisches Audit ist obligatorisch, um die Leistungssteigerungen des Wohnraums vor Beginn der Arbeiten zu bewerten.
- Die Intervention eines Mon Accompagnateur Rénov’ ist erforderlich, um das Projekt zu validieren und die verschiedenen Schritte des Dossiers zu koordinieren.
- Das Projekt muss einen Gewinn von mindestens zwei Klassen im Energieeffizienzdiagnose (DPE) des Wohnraums ermöglichen.
- Seit September 2026 sind Einzelhäuser, die eine Gas- oder Ölheizung beibehalten, von diesem Verfahren ausgeschlossen, was zusätzliche Arbeiten zum Austausch der Ausrüstung erforderlich machen kann.
Die Abstimmung zwischen dem Zeitplan für die Einreichung des MaPrimeRénov’-Antrags und dem Antrag auf Immobilienkredit verdient besondere Aufmerksamkeit. Ein zu spät eingereichter Hilfsantrag kann den tatsächlich zu finanzierenden Betrag durch den Kredit verändern. Da die Hilfe erst nach der Validierung der Arbeiten ausgezahlt wird, muss die Bank diese Verzögerung in den Finanzierungsplan einbeziehen.
Öko-PTZ und Renovierungsdarlehen: zwei Ergänzungen zu Nullzinsen
Zwei Nullzinsprogramme können einen Immobilienkredit ergänzen, um die Gesamtkosten der Finanzierung zu senken.
Der Öko-Darlehen zu Nullzinsen (öko-PTZ) finanziert energetische Renovierungsarbeiten ohne Zinsen für den Kreditnehmer. Es ist kumulierbar mit einem klassischen Immobilienkredit und mit MaPrimeRénov’. Der Betrag variiert je nach Art und Anzahl der durchgeführten Arbeiten.
Das Renovierungsdarlehen zu Nullzinsen (PAR+) richtet sich an Eigentümer, die in ihrem eigenen Haus wohnen und über bescheidene Mittel verfügen. Seine Funktionsweise unterscheidet sich grundlegend von einem klassischen Kredit: Die Rückzahlung des Kapitals erfolgt in einer einzigen Zahlung, beim Verkauf der Immobilie oder im Falle einer Erbschaft. Dieses Hypothekendarlehen ermöglicht es, Arbeiten zu beginnen, ohne die monatlichen Belastungen des Haushalts zu erhöhen. Es ist in den ersten zehn Jahren des Darlehens zinsfrei und auf ein einziges Darlehen pro Wohnung beschränkt.
Für Wohnungseigentümergemeinschaften stellt die kollektive Finanzierung von energetischen Renovierungsarbeiten ein ungenutztes Potenzial dar. Die MaPrimeRénov’-Hilfen für Eigentümergemeinschaften ermöglichen es, die Kosten der Arbeiten für die Gemeinschaftsbereiche zu bündeln, wodurch der individuell von jedem Eigentümer zu finanzierende Anteil verringert wird.
Verschuldungsquote und Darlehenslaufzeit: die Anforderungen des Bankdossiers
Die Integration von Arbeiten in einen Immobilienkredit verlängert mechanisch die Darlehenslaufzeit oder erhöht die monatlichen Raten. Die Regeln des Hochrates für Finanzstabilität (HCSF) regeln diese Parameter: Die Verschuldungsquote darf eine feste Obergrenze nicht überschreiten, und die maximale Rückzahlungsdauer bleibt begrenzt.
Die Glättung der monatlichen Raten ermöglicht es, einen Hauptimmobilienkredit mit einem öko-PTZ oder einem ergänzenden Renovierungskredit zu kombinieren, während eine konstante Rückzahlungsbelastung aufrechterhalten wird. Die Bank passt die Fälligkeiten der verschiedenen Kredite an, damit die monatliche Gesamtsumme unter der zulässigen Verschuldungsgrenze bleibt.
- Die Kostenvoranschläge und das energetische Audit vor der Kreditanfrage einplanen, um der Bank ein vollständiges Dossier vorzulegen.
- Die Berechtigung für öffentliche Hilfen im Voraus überprüfen, da deren Betrag das zu leihende Kapital direkt beeinflusst.
- Die Verzögerung zwischen der Auszahlung der Hilfen (nach den Arbeiten) und der Freigabe des Kredits (während der Arbeiten) antizipieren.
Die finanzielle Struktur einer umfangreichen Renovierung kombiniert oft drei oder vier Quellen: Immobilienkredit, öko-PTZ, MaPrimeRénov’, manchmal ein PAR+. Jede Hilfe hat ihren eigenen Zeitplan, ihre eigenen Bedingungen und ihren eigenen Validierungsprozess, was die Koordination des Dossiers ebenso entscheidend macht wie die Wahl des Zinssatzes.