Um crédito imobiliário pode financiar muito mais do que a compra de um imóvel. Quando um projeto de renovação ultrapassa um determinado valor, integrar os trabalhos em um empréstimo imobiliário permite obter uma taxa mais baixa do que um crédito ao consumo clássico, com parcelas distribuídas ao longo de um longo período. No entanto, esse mecanismo ainda é mal compreendido, especialmente desde as recentes evoluções regulamentares que redefinem a fronteira entre crédito ao consumo e crédito imobiliário para os empréstimos para obras.
Limite de 100 000 euros e decreto de setembro de 2025: o que muda para o empréstimo para obras
A distinção entre crédito ao consumo e crédito imobiliário baseia-se em parte no valor emprestado e na presença ou não de uma garantia hipotecária. O decreto n° 2025-880 de 3 de setembro de 2025, complementado pela portaria de 7 de agosto de 2026, esclareceu esse quadro.
Para obras não garantidas por uma garantia imobiliária, um empréstimo inferior ou igual a 100 000 euros continua sujeito ao regime de crédito ao consumo. Esse regime implica uma taxa de usura diferente, prazos de reembolso mais curtos e proteções específicas para o tomador do empréstimo.
Acima desse limite, ou assim que uma hipoteca é constituída, o empréstimo muda para o regime de crédito imobiliário. Os tomadores que planejam uma renovação de grande porte, portanto, têm interesse em calibrar seu projeto antecipadamente: a escolha do regime jurídico do empréstimo depende diretamente do valor e do tipo de garantia escolhida.
Para obter mais informações sobre credit-et-immobilier.com, a comparação das ofertas entre crédito para obras e empréstimo imobiliário clássico permite identificar a fórmula mais adequada a cada situação.
Liberação progressiva dos fundos: como o banco controla o financiamento das obras
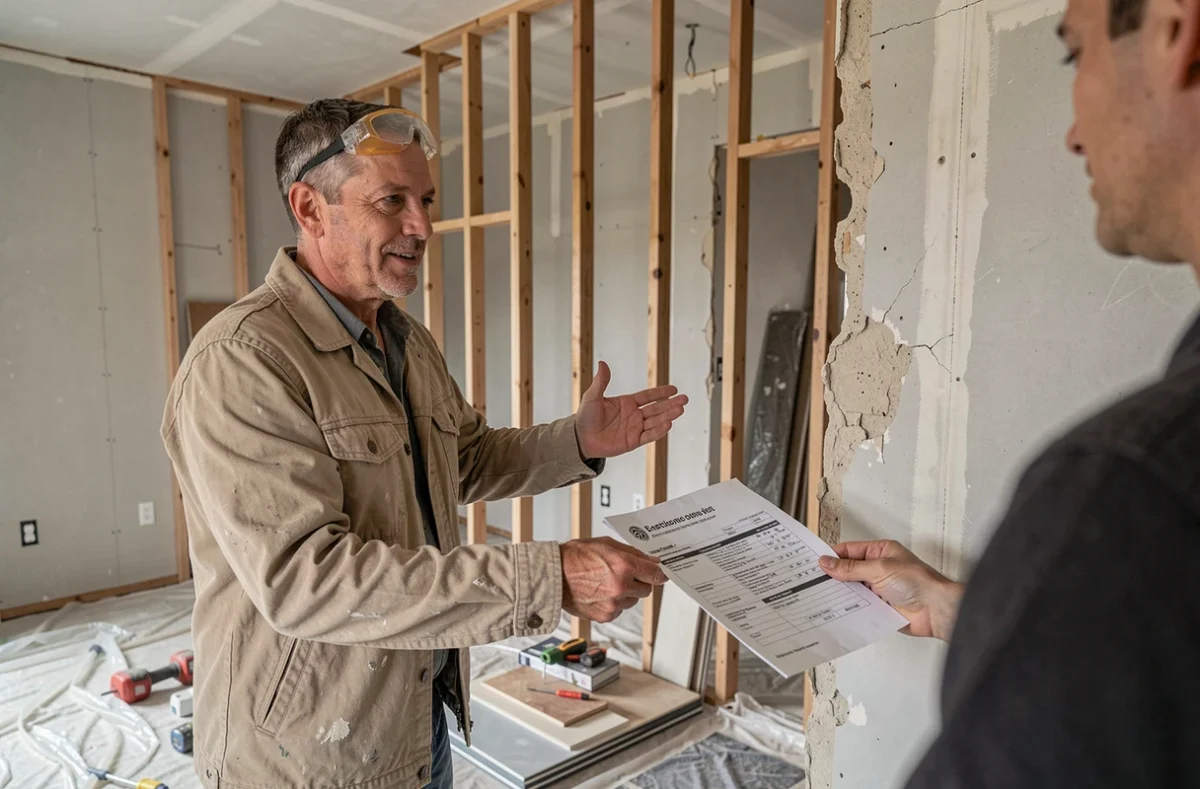
Ao contrário de um empréstimo pessoal pago de uma só vez na conta do tomador, o crédito imobiliário para obras funciona por liberação progressiva. O banco libera os fundos à medida que o trabalho avança, mediante apresentação de faturas emitidas por profissionais qualificados.
Esse funcionamento tem uma consequência direta no cronograma do projeto. Durante a fase de obras, o tomador paga juros intercalários calculados apenas sobre a parte já liberada. As parcelas completas (capital + juros) começam apenas quando a totalidade do empréstimo é mobilizada.
O banco geralmente exige orçamentos detalhados antes de conceder o financiamento. Obras realizadas pelo próprio proprietário são raramente aceitas nesse contexto: a instituição financeira quer faturas de profissionais para justificar cada liberação. Esse ponto exclui, de fato, os canteiros de autoconstrução parcial, a menos que haja um acordo específico.
MaPrimeRénov’ e renovação de grande porte: articular as ajudas com o crédito imobiliário
O valor efetivamente financiado pelo crédito também depende das ajudas públicas obtidas em paralelo. O dispositivo MaPrimeRénov’, em seu percurso de renovação de grande porte, impõe várias condições que influenciam diretamente o plano de financiamento bancário:
- Um auditoria energética prévia é obrigatória para avaliar os ganhos de desempenho do imóvel antes do início das obras.
- A intervenção de um Mon Accompagnateur Rénov’ é necessária para validar o projeto e coordenar as diferentes etapas do processo.
- O projeto deve permitir um ganho de pelo menos duas classes no diagnóstico de desempenho energético (DPE) do imóvel.
- Desde setembro de 2026, as casas individuais que mantêm aquecimento a gás ou óleo estão excluídas desse percurso, o que pode impor obras adicionais de substituição de equipamentos.
A articulação entre o cronograma de apresentação do dossiê MaPrimeRénov’ e o pedido de crédito imobiliário merece atenção especial. Apresentar um pedido de ajuda muito tarde pode alterar o valor realmente a ser financiado pelo empréstimo. A ajuda só é paga após a validação das obras, e o banco deve integrar esse desfasamento no plano de tesouraria.
Éco-PTZ e empréstimo de avanço para renovação: dois complementos a taxa zero
Dois dispositivos a taxa zero podem complementar um crédito imobiliário para reduzir o custo total do financiamento.
O eco-empréstimo a taxa zero (éco-PTZ) financia obras de renovação energética sem juros para o tomador. Ele é cumulável com um crédito imobiliário clássico e com o MaPrimeRénov’. Seu valor varia de acordo com a natureza e o número de obras realizadas.
O empréstimo de avanço para renovação a taxa zero (PAR+) destina-se a proprietários ocupantes com recursos modestos. Seu funcionamento difere radicalmente de um crédito clássico: o reembolso do capital é feito de uma só vez, na venda do imóvel ou no momento da sucessão. Este empréstimo hipotecário permite iniciar obras sem aumentar as despesas mensais da família. Ele é sem juros durante os primeiros dez anos do empréstimo e limitado a um único empréstimo por imóvel.
Para os coproprietários, o financiamento coletivo das obras de renovação energética constitui uma alavanca subutilizada. As ajudas MaPrimeRénov’ para copropriedades permitem mutualizar o custo das obras nas áreas comuns, reduzindo a parte a ser financiada individualmente por cada coproprietário.
Taxa de endividamento e duração do empréstimo: as restrições do dossiê bancário
Integrar obras em um crédito imobiliário aumenta mecanicamente a duração do empréstimo ou aumenta as parcelas. As regras do Alto Conselho de Estabilidade Financeira (HCSF) regulam esses parâmetros: a taxa de endividamento não deve ultrapassar um teto fixo, e a duração máxima de reembolso permanece restrita.
A suavização das parcelas permite combinar um crédito imobiliário principal com um éco-PTZ ou um empréstimo para obras complementar, mantendo uma carga de reembolso constante. O banco ajusta os vencimentos dos diferentes empréstimos para que o total mensal permaneça abaixo do limite de endividamento permitido.
- Prever os orçamentos e a auditoria energética antes do pedido de empréstimo para apresentar um dossiê completo ao banco.
- Verificar a elegibilidade para as ajudas públicas antecipadamente, pois seu valor altera diretamente o capital a ser emprestado.
- Antecipar o desfasamento entre o pagamento das ajudas (após as obras) e a liberação do crédito (durante as obras).
A montagem financeira de uma renovação de grande porte combina frequentemente três ou quatro fontes: crédito imobiliário, éco-PTZ, MaPrimeRénov’, às vezes um PAR+. Cada ajuda tem seu próprio cronograma, suas próprias condições e seu próprio circuito de validação, o que torna a coordenação do dossiê tão determinante quanto a escolha da taxa.