Un crédito hipotecario puede financiar mucho más que la compra de una vivienda. Cuando un proyecto de renovación supera cierta cantidad, integrar los trabajos en un préstamo hipotecario permite obtener una tasa más baja que un crédito al consumo clásico, con cuotas distribuidas a lo largo de un período largo. Sin embargo, este mecanismo sigue siendo mal entendido, especialmente desde las recientes evoluciones regulatorias que redefinen la frontera entre crédito al consumo y crédito hipotecario para los préstamos de obras.
Umbral de 100 000 euros y ordenanza de septiembre de 2025: lo que cambia para el préstamo de obras
La distinción entre crédito al consumo y crédito hipotecario se basa en parte en el monto prestado y la presencia o no de una garantía hipotecaria. La ordenanza n° 2025-880 del 3 de septiembre de 2025, complementada por el decreto del 7 de agosto de 2026, ha precisado este marco.
Para trabajos no garantizados por una garantía inmobiliaria, un préstamo inferior o igual a 100 000 euros sigue estando sujeto al régimen del crédito al consumo. Este régimen implica una tasa de usura diferente, plazos de reembolso más cortos y protecciones específicas para el prestatario.
Más allá de este umbral, o tan pronto como se constituye una hipoteca, el préstamo pasa al régimen del crédito hipotecario. Por lo tanto, los prestatarios que contemplan una renovación de gran envergadura tienen interés en calibrar su proyecto de antemano: la elección del régimen jurídico del préstamo depende directamente del monto y del tipo de garantía seleccionada.
Para obtener más información sobre credit-et-immobilier.com, la comparación de ofertas entre crédito de obras y préstamo hipotecario clásico permite identificar la fórmula más adecuada para cada situación.
Desbloqueo progresivo de fondos: cómo el banco controla la financiación de las obras
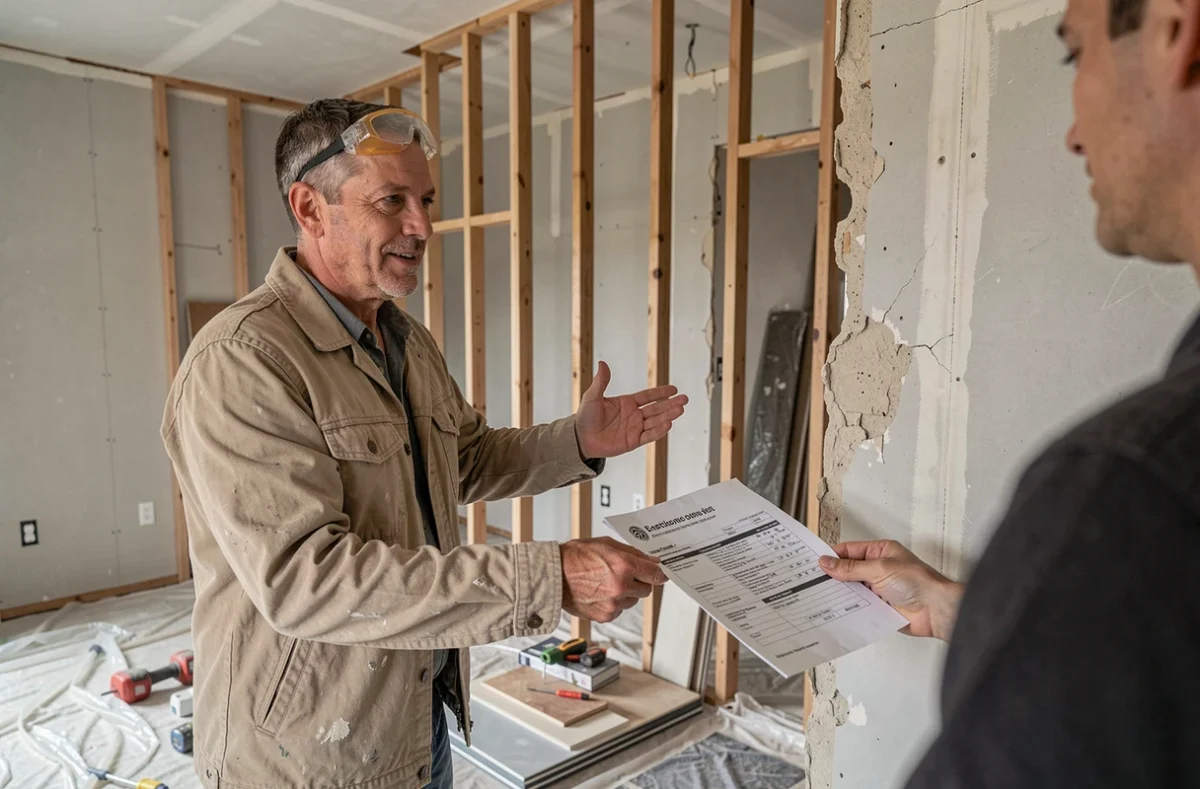
A diferencia de un préstamo personal desembolsado de una vez en la cuenta del prestatario, el crédito hipotecario para obras funciona mediante desbloqueo progresivo. El banco libera los fondos a medida que avanza la obra, previa presentación de facturas emitidas por profesionales artesanos.
Este funcionamiento tiene una consecuencia directa en el calendario del proyecto. Durante la fase de obras, el prestatario paga intereses intercalarios calculados únicamente sobre la parte ya desbloqueada. Las cuotas completas (capital + intereses) solo comienzan una vez que se ha movilizado la totalidad del préstamo.
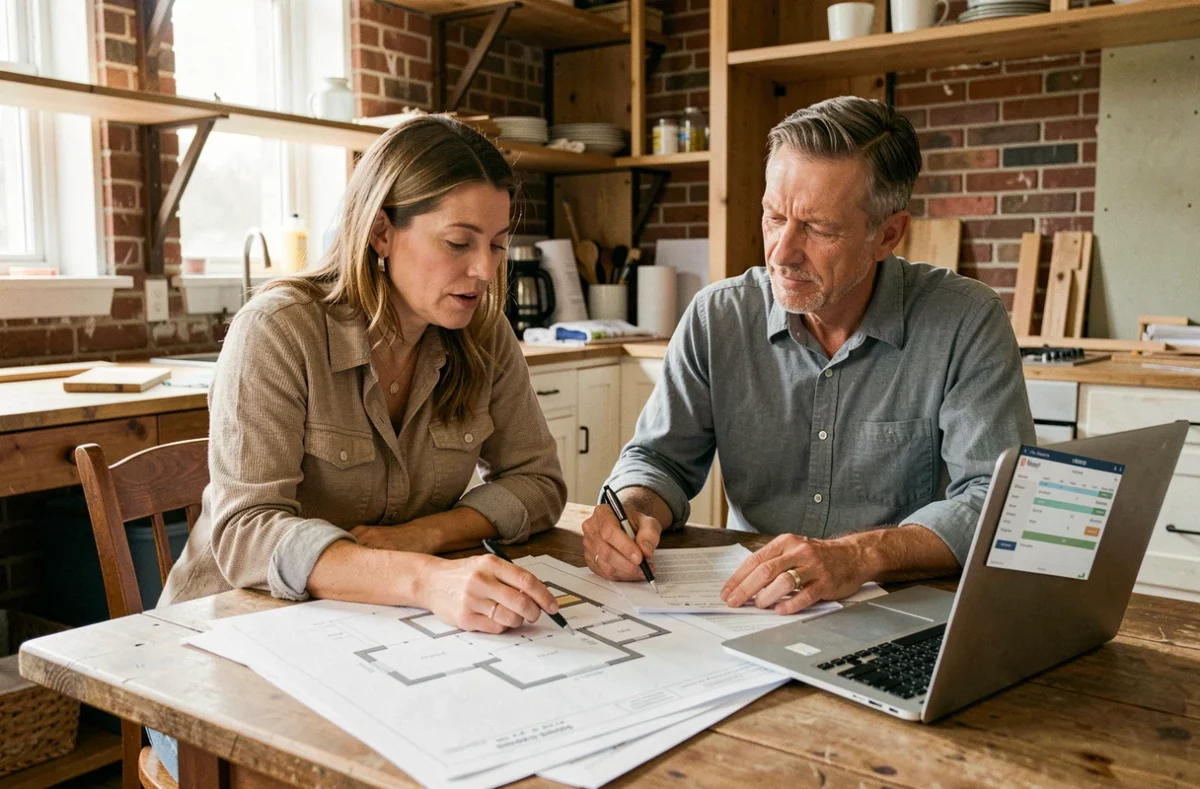
El banco generalmente exige presupuestos detallados antes de otorgar la financiación. Las obras realizadas por uno mismo rara vez son aceptadas en este marco: la entidad prestamista quiere facturas de artesanos para justificar cada desbloqueo. Este punto excluye de hecho las obras de autoconstrucción parcial, salvo acuerdo específico.
MaPrimeRénov’ y renovación de gran envergadura: articular las ayudas con el crédito hipotecario
El monto efectivamente financiado por el crédito también depende de las ayudas públicas obtenidas en paralelo. El dispositivo MaPrimeRénov’, en su recorrido de renovación de gran envergadura, impone varias condiciones que influyen directamente en el plan de financiación bancaria:
- Una auditoría energética previa es obligatoria para evaluar las ganancias de rendimiento de la vivienda antes del inicio de las obras.
- La intervención de un Mon Accompagnateur Rénov’ es requerida para validar el proyecto y coordinar las diferentes etapas del expediente.
- El proyecto debe permitir una ganancia de al menos dos clases en el diagnóstico de rendimiento energético (DPE) de la vivienda.
- Desde septiembre de 2026, las casas individuales que mantengan calefacción a gas o gasóleo están excluidas de este recorrido, lo que puede imponer trabajos adicionales de reemplazo de equipos.
La articulación entre el calendario de presentación del expediente MaPrimeRénov’ y la solicitud de crédito hipotecario merece una atención particular. Presentar un expediente de ayuda demasiado tarde puede modificar el monto realmente a financiar por el préstamo. Dado que la ayuda solo se paga tras la validación de las obras, el banco debe integrar este desfase en el plan de tesorería.
Eco-PTZ y préstamo avance renovación: dos complementos a tasa cero
Dos dispositivos a tasa cero pueden complementar un crédito hipotecario para reducir el costo global de la financiación.
El eco-préstamo a tasa cero (eco-PTZ) financia obras de renovación energética sin intereses para el prestatario. Es acumulable con un crédito hipotecario clásico y con MaPrimeRénov’. Su monto varía según la naturaleza y el número de trabajos realizados.
El préstamo avance renovación a tasa cero (PAR+) está dirigido a propietarios ocupantes cuyos recursos son modestos. Su funcionamiento difiere radicalmente de un crédito clásico: el reembolso del capital se realiza de una sola vez, al momento de la venta del bien o en el momento de la sucesión. Este préstamo hipotecario permite iniciar obras sin aumentar las cargas mensuales del hogar. No tiene intereses durante los primeros diez años del préstamo y está limitado a un solo préstamo por vivienda.
Para los copropietarios, la financiación colectiva de las obras de renovación energética constituye un recurso poco explotado. Las ayudas MaPrimeRénov’ copropiedad permiten mutualizar el costo de las obras en las partes comunes, reduciendo la parte a financiar individualmente por cada copropietario.
Tasa de endeudamiento y duración del préstamo: las restricciones del expediente bancario
Integrar obras en un préstamo hipotecario alarga mecánicamente la duración del préstamo o aumenta las cuotas. Las reglas del Alto Consejo de Estabilidad Financiera (HCSF) regulan estos parámetros: la tasa de endeudamiento no debe superar un límite fijo, y la duración máxima de reembolso sigue siendo restringida.
El suavizado de las cuotas permite combinar un préstamo hipotecario principal con un eco-PTZ o un préstamo de obras complementario, manteniendo una carga de reembolso constante. El banco ajusta los plazos de los diferentes préstamos para que el total mensual se mantenga por debajo del umbral de endeudamiento permitido.
- Prever los presupuestos y la auditoría energética antes de la solicitud de préstamo para presentar un expediente completo al banco.
- Verificar la elegibilidad para las ayudas públicas de antemano, ya que su monto modifica directamente el capital a solicitar.
- Anticipar el desfase entre el pago de las ayudas (después de las obras) y el desbloqueo del crédito (durante las obras).
El montaje financiero de una renovación de gran envergadura combina a menudo tres o cuatro fuentes: crédito hipotecario, eco-PTZ, MaPrimeRénov’, a veces un PAR+. Cada ayuda tiene su propio calendario, sus propias condiciones y su propio circuito de validación, lo que hace que la coordinación del expediente sea tan determinante como la elección de la tasa.