Un mutuo immobiliare può finanziare molto più dell’acquisto di un’abitazione. Quando un progetto di ristrutturazione supera un certo importo, integrare i lavori in un mutuo immobiliare consente di ottenere un tasso più basso rispetto a un prestito al consumo classico, con rate distribuite su un lungo periodo. Tuttavia, questo meccanismo rimane poco compreso, soprattutto a causa delle recenti evoluzioni normative che ridefiniscono il confine tra prestito al consumo e mutuo immobiliare per i prestiti per lavori.
Soglia di 100.000 euro e decreto di settembre 2025: cosa cambia per il prestito lavori
La distinzione tra prestito al consumo e mutuo immobiliare si basa in parte sull’importo preso in prestito e sulla presenza o meno di una garanzia ipotecaria. Il decreto n. 2025-880 del 3 settembre 2025, integrato dall’ordinanza del 7 agosto 2026, ha chiarito questo quadro.
Per lavori non garantiti da una garanzia immobiliare, un prestito inferiore o uguale a 100.000 euro rimane soggetto al regime del prestito al consumo. Questo regime implica un tasso di usura diverso, durate di rimborso più brevi e protezioni specifiche per il mutuatario.
Oltre questa soglia, o non appena viene costituita un’ipoteca, il prestito passa al regime del mutuo immobiliare. I mutuatari che prevedono una ristrutturazione di ampia portata hanno quindi interesse a calibrare il loro progetto in anticipo: la scelta del regime giuridico del prestito dipende direttamente dall’importo e dal tipo di garanzia scelta.
Per ottenere maggiori informazioni su credit-et-immobilier.com, il confronto delle offerte tra prestito per lavori e mutuo immobiliare classico consente di identificare la formula più adatta a ogni situazione.
Sblocco progressivo dei fondi: come la banca controlla il finanziamento dei lavori
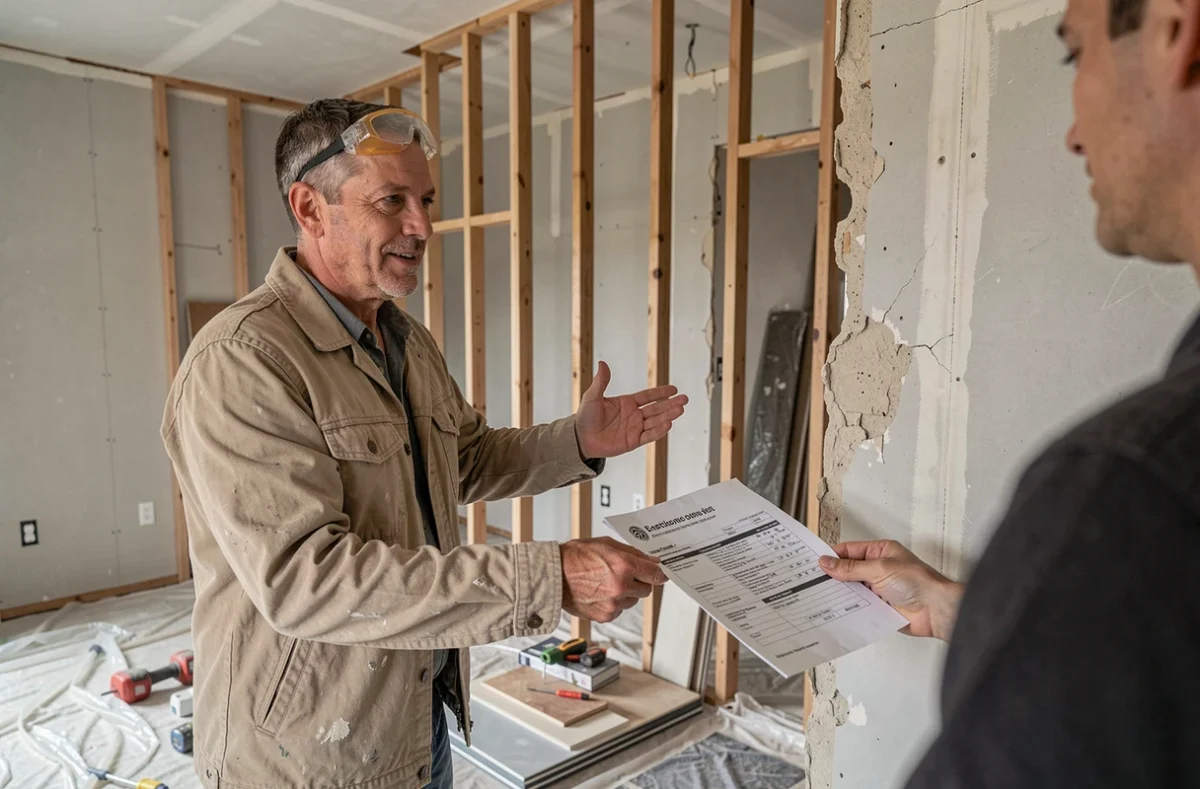
Contrariamente a un prestito personale versato in un’unica soluzione sul conto del mutuatario, il mutuo immobiliare per lavori funziona con sblocco progressivo. La banca libera i fondi man mano che avanza il cantiere, su presentazione di fatture emesse da artigiani professionisti.
Questo funzionamento ha una conseguenza diretta sul calendario del progetto. Durante la fase dei lavori, il mutuatario paga interessi intercalari calcolati solo sulla parte già sbloccata. Le rate complete (capitale + interessi) iniziano solo una volta che l’intero prestito è mobilitato.
La banca richiede generalmente preventivi dettagliati prima di concedere il finanziamento. I lavori eseguiti autonomamente sono raramente accettati in questo contesto: l’istituto di credito vuole fatture di artigiani per giustificare ogni sblocco. Questo punto esclude di fatto i cantieri in autoconstruzione parziale, salvo accordo specifico.
MaPrimeRénov’ e ristrutturazione di ampia portata: articolare gli aiuti con il mutuo immobiliare
L’importo effettivamente finanziato dal mutuo dipende anche dagli aiuti pubblici ottenuti parallelamente. Il dispositivo MaPrimeRénov’, nel suo percorso di ristrutturazione di ampia portata, impone diverse condizioni che influenzano direttamente il piano di finanziamento bancario:
- Un audit energetico preliminare è obbligatorio per valutare i guadagni di prestazione dell’abitazione prima dell’inizio dei lavori.
- È richiesta l’intervento di un Mon Accompagnateur Rénov’ per convalidare il progetto e coordinare le diverse fasi del dossier.
- Il progetto deve consentire un guadagno di almeno due classi sul diagnostic di prestazione energetica (DPE) dell’abitazione.
- Da settembre 2026, le case unifamiliari che mantengono un riscaldamento a gas o a gasolio sono escluse da questo percorso, il che può comportare lavori aggiuntivi di sostituzione dell’impianto.
L’articolazione tra il calendario di presentazione del dossier MaPrimeRénov’ e la richiesta di mutuo immobiliare merita un’attenzione particolare. Presentare un dossier di aiuto troppo tardi può modificare l’importo realmente da finanziare tramite il prestito. L’aiuto viene erogato solo dopo la convalida dei lavori, la banca deve integrare questo scostamento nel piano di tesoreria.
Eco-PTZ e prestito avanzato ristrutturazione: due complementi a tasso zero
Due dispositivi a tasso zero possono completare un mutuo immobiliare per ridurre il costo globale del finanziamento.
L’eco-prestito a tasso zero (eco-PTZ) finanzia lavori di ristrutturazione energetica senza interessi per il mutuatario. È cumulabile con un mutuo immobiliare classico e con MaPrimeRénov’. Il suo importo varia in base alla natura e al numero di lavori intrapresi.
Il prestito avanzato ristrutturazione a tasso zero (PAR+) è destinato ai proprietari occupanti con risorse modeste. Il suo funzionamento differisce radicalmente da un prestito classico: il rimborso del capitale avviene in un’unica soluzione, al momento della vendita dell’immobile o in caso di successione. Questo prestito ipotecario consente di avviare lavori senza gravare sulle spese mensili della famiglia. È senza interessi per i primi dieci anni del prestito ed è limitato a un solo prestito per abitazione.
Per i condomini, il finanziamento collettivo dei lavori di ristrutturazione energetica rappresenta un’opportunità poco sfruttata. Gli aiuti MaPrimeRénov’ condominio consentono di mutualizzare il costo dei lavori sulle parti comuni, riducendo la quota da finanziare individualmente da parte di ogni condomino.
Indice di indebitamento e durata del prestito: le restrizioni del dossier bancario
Integrare lavori in un mutuo immobiliare allunga meccanicamente la durata del prestito o aumenta le rate. Le regole del Haut Conseil de stabilité financière (HCSF) disciplinano questi parametri: il tasso di indebitamento non deve superare un limite fisso e la durata massima di rimborso rimane vincolata.
Il livellamento delle rate consente di combinare un mutuo immobiliare principale con un eco-PTZ o un prestito per lavori complementare, mantenendo un carico di rimborso costante. La banca aggiusta le scadenze dei diversi prestiti affinché il totale mensile rimanga sotto la soglia di indebitamento autorizzata.
- Prevedere i preventivi e l’audit energetico prima della richiesta di prestito per presentare un dossier completo alla banca.
- Verificare l’idoneità agli aiuti pubblici in anticipo, poiché il loro importo modifica direttamente il capitale da prendere in prestito.
- Anticipare il ritardo tra l’erogazione degli aiuti (dopo i lavori) e lo sblocco del mutuo (durante i lavori).
Il montaggio finanziario di una ristrutturazione di ampia portata combina spesso tre o quattro fonti: mutuo immobiliare, eco-PTZ, MaPrimeRénov’, a volte un PAR+. Ogni aiuto ha il proprio calendario, le proprie condizioni e il proprio circuito di convalida, il che rende la coordinazione del dossier tanto determinante quanto la scelta del tasso.