Een hypotheek kan veel meer financieren dan de aankoop van een woning. Wanneer een renovatieproject een bepaald bedrag overschrijdt, kan het integreren van de werkzaamheden in een hypotheek helpen om een lagere rente te verkrijgen dan bij een klassieke consumptieve lening, met maandlasten die over een lange periode zijn gespreid. Dit mechanisme blijft echter slecht begrepen, vooral sinds de recente regelgevende ontwikkelingen die de grens tussen consumptieve kredieten en hypotheken voor renovatieleningen herdefiniëren.
Drempel van 100.000 euro en verordening van september 2025: wat verandert voor de renovatielening
De onderscheid tussen consumptieve kredieten en hypotheken is gedeeltelijk gebaseerd op het geleende bedrag en de aanwezigheid van een hypotheekgarantie. De verordening nr. 2025-880 van 3 september 2025, aangevuld met het besluit van 7 augustus 2026, heeft dit kader verduidelijkt.
Voor werkzaamheden die niet zijn gewaarborgd door een onroerend goed zekerheid, blijft een lening van 100.000 euro of minder onder het regime van het consumptieve krediet vallen. Dit regime houdt een andere renteplafond in, kortere terugbetalingsperiodes en specifieke bescherming voor de kredietnemer.
Bij overschrijding van deze drempel, of zodra er een hypotheek wordt gevestigd, valt de lening onder het regime van de hypotheek. Leners die een omvangrijke renovatie overwegen, doen er goed aan om hun project vooraf goed te plannen: de keuze van het juridische regime van de lening hangt direct af van het bedrag en het type garantie dat wordt gekozen.
Voor meer informatie over credit-et-immobilier.com, stelt de vergelijking van de aanbiedingen tussen renovatieleningen en klassieke hypotheken in staat om de formule te identificeren die het beste past bij elke situatie.
Geleidelijke vrijgave van de fondsen: hoe de bank de financiering van de werkzaamheden controleert
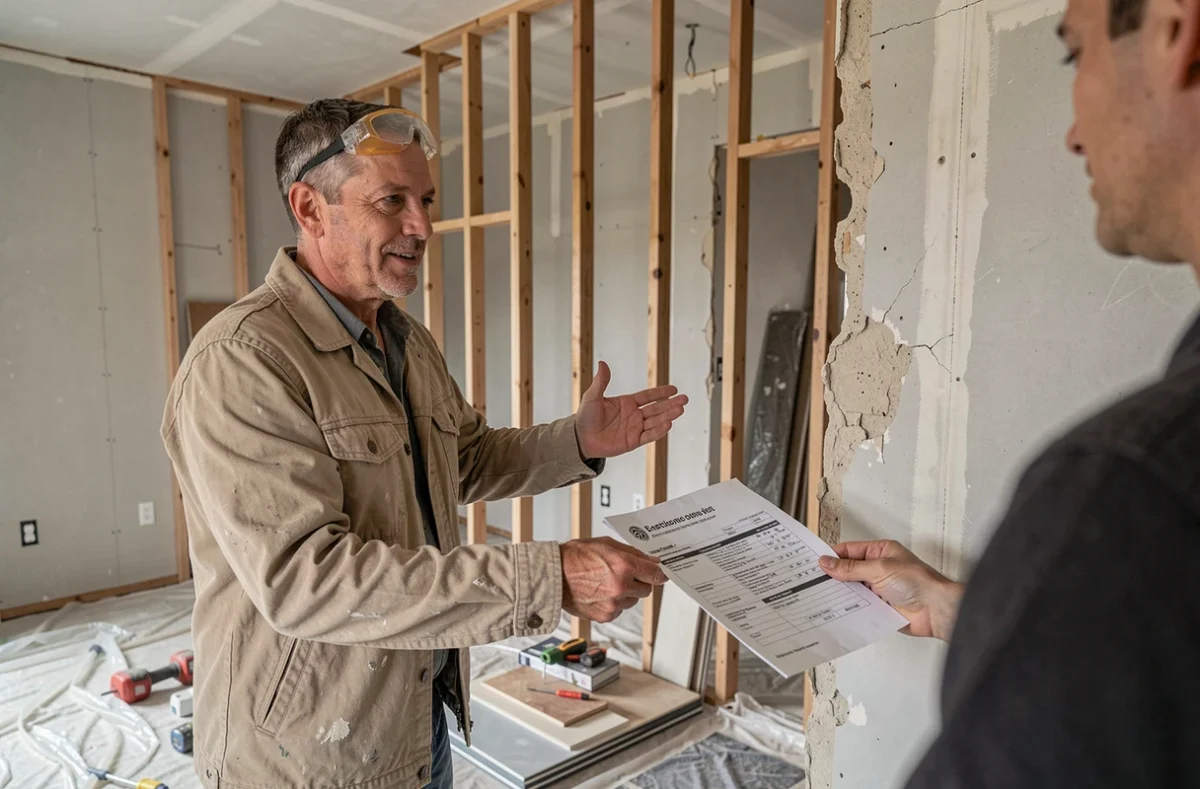
In tegenstelling tot een persoonlijke lening die in één keer op de rekening van de kredietnemer wordt gestort, werkt de hypotheek voor renovatiewerkzaamheden met een geleidelijke vrijgave. De bank stelt de fondsen beschikbaar naarmate de voortgang van de werkzaamheden, op vertoon van facturen van professionele vakmensen.
Deze werkwijze heeft directe gevolgen voor de tijdlijn van het project. Tijdens de fase van de werkzaamheden betaalt de kredietnemer interimbelastingen die alleen worden berekend over het al vrijgegeven bedrag. De volledige maandlasten (hoofdsom + rente) beginnen pas wanneer het totale bedrag van de lening is gemobiliseerd.
De bank vereist doorgaans gedetailleerde offertes voordat zij de financiering toekent. Zelf uitgevoerde werkzaamheden worden zelden in dit kader geaccepteerd: de kredietverlenende instelling wil facturen van vakmensen om elke vrijgave te rechtvaardigen. Dit sluit feitelijk de projecten in gedeeltelijke zelfbouw uit, tenzij er een specifieke overeenkomst is.
MaPrimeRénov’ en omvangrijke renovatie: de hulp combineren met de hypotheek
Het daadwerkelijk gefinancierde bedrag door de hypotheek hangt ook af van de publieke subsidies die parallel worden verkregen. Het systeem MaPrimeRénov’, in zijn traject voor omvangrijke renovaties, stelt verschillende voorwaarden die direct invloed hebben op het bancaire financieringsplan:
- Een voorafgaande energie-audit is verplicht om de prestatieverbeteringen van de woning vóór de start van de werkzaamheden te evalueren.
- De tussenkomst van een Mon Accompagnateur Rénov’ is vereist om het project te valideren en de verschillende stappen van het dossier te coördineren.
- Het project moet een verbetering van ten minste twee klassen op het energieprestatiecertificaat (EPC) van de woning mogelijk maken.
- Sinds september 2026 zijn eengezinswoningen met gas- of stookolieverwarming uitgesloten van dit traject, wat kan leiden tot extra vervangingswerkzaamheden.
De afstemming tussen de indieningstijdlijn van het MaPrimeRénov’-dossier en de aanvraag van de hypotheek verdient bijzondere aandacht. Te laat een aanvraag voor hulp indienen kan het bedrag dat daadwerkelijk door de lening moet worden gefinancierd, wijzigen. Aangezien de hulp pas na validatie van de werkzaamheden wordt uitgekeerd, moet de bank deze vertraging in het kasplan opnemen.
Éco-PTZ en renovatielening vooruitbetaling: twee aanvullingen met een rente van nul
Twee renteloze systemen kunnen een hypotheek aanvullen om de totale financieringskosten te verlagen.
De éco-prêt à taux zéro (éco-PTZ) financiert energiebesparende renovatiewerkzaamheden zonder rente voor de kredietnemer. Het is cumulatief met een klassieke hypotheek en met MaPrimeRénov’. Het bedrag varieert afhankelijk van de aard en het aantal uitgevoerde werkzaamheden.
De renovatielening vooruitbetaling met een rente van nul (PAR+) is bedoeld voor eigenaar-bewoners met een bescheiden inkomen. De werking verschilt radicaal van een klassieke lening: de terugbetaling van de hoofdsom gebeurt in één keer, bij de verkoop van het onroerend goed of op het moment van de erfenis. Deze hypotheek maakt het mogelijk om werkzaamheden te starten zonder de maandlasten van het huishouden te verzwaren. Het is rentevrij gedurende de eerste tien jaar van de lening en beperkt tot één lening per woning.
Voor mede-eigenaren vormt de collectieve financiering van energiebesparende renovatiewerkzaamheden een onderbenut potentieel. De MaPrimeRénov’-subsidies voor mede-eigendom maken het mogelijk om de kosten van werkzaamheden op de gemeenschappelijke delen te bundelen, waardoor het deel dat individueel door elke mede-eigenaar moet worden gefinancierd, wordt verlaagd.
Schuldenlast en looptijd van de lening: de beperkingen van het bancaire dossier
Het integreren van werkzaamheden in een hypotheek verlengt mechanisch de looptijd van de lening of verhoogt de maandlasten. De regels van de Hoge Raad voor financiële stabiliteit (HCSF) kaderen deze parameters: de schuldenlast mag een vast plafond niet overschrijden, en de maximale terugbetalingstermijn blijft beperkt.
Het gladstrijken van de maandlasten maakt het mogelijk om een hoofdhypotheek te combineren met een éco-PTZ of een aanvullende renovatielening, met behoud van een constante terugbetalingslast. De bank past de termijnen van de verschillende leningen aan zodat het totale maandbedrag onder de toegestane schuldenlast blijft.
- Voorzie de offertes en de energie-audit vóór de aanvraag van de lening om een compleet dossier aan de bank voor te leggen.
- Controleer de geschiktheid voor publieke subsidies vooraf, aangezien hun bedrag direct de te lenen hoofdsom beïnvloedt.
- Anticipeer op de vertraging tussen de uitbetaling van de subsidies (na de werkzaamheden) en de vrijgave van de lening (tijdens de werkzaamheden).
De financiële opzet van een omvangrijke renovatie combineert vaak drie of vier bronnen: hypotheek, éco-PTZ, MaPrimeRénov’, soms een PAR+. Elke subsidie heeft zijn eigen tijdlijn, zijn eigen voorwaarden en zijn eigen validatieproces, wat de coördinatie van het dossier even cruciaal maakt als de keuze van de rente.